
Lo Shanghai Gold Exchange cambia le regole del mercato dell’oro dopo che per oltre un secolo il prezzo dell’oro è stato determinato prevalentemente dai mercati finanziari occidentali. Londra, con il suo mercato OTC, e New York, attraverso il Comex, hanno rappresentato il cuore del sistema di formazione dei prezzi, basato soprattutto sulla contrattazione di strumenti finanziari e derivati oltreché dei prezzi al dettaglio per gioiellerie e attività come questo compro oro Firenze. Oggi, però, questo equilibrio sta cambiando rapidamente. La Cina non punta semplicemente ad acquistare più oro di tutti gli altri Paesi: sta costruendo un’infrastruttura alternativa capace di spostare il baricentro del mercato globale verso l’Asia.
Il protagonista di questa trasformazione è lo Shanghai Gold Exchange (SGE), l’istituzione fondata nel 2002 sotto la supervisione della People’s Bank of China che, negli ultimi anni, ha accelerato un progetto molto più ambizioso del semplice sviluppo del mercato interno: creare un sistema di pricing, negoziazione e consegna fisica dell’oro alternativo a quello occidentale.
Il valore dell’oro fisico contro la finanza “paper”
La differenza principale tra lo Shanghai Gold Exchange e i mercati occidentali riguarda la filosofia stessa del mercato.
Nel sistema dominato da Londra e New York una parte consistente degli scambi avviene attraverso futures, opzioni ed ETF. Molte operazioni vengono chiuse senza che venga mai consegnato un solo grammo di oro fisico. Il prezzo nasce quindi soprattutto dall’incontro tra domanda e offerta di strumenti finanziari.
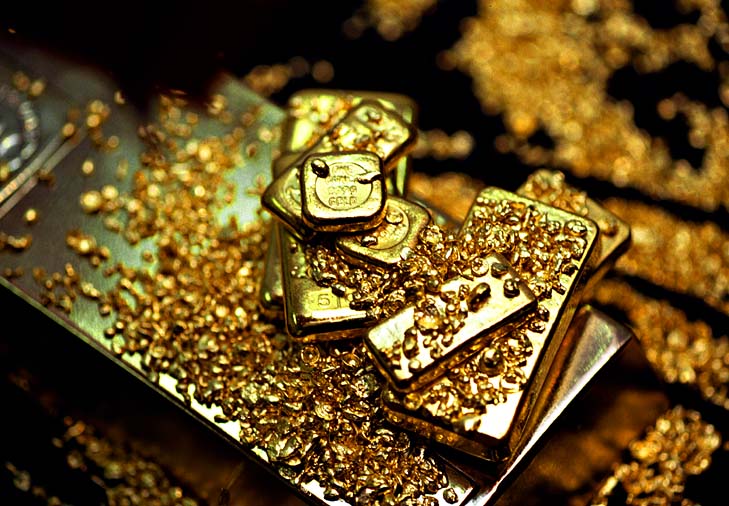
Lo SGE, invece, è stato progettato privilegiando la consegna fisica del metallo. Le transazioni prevedono l’esistenza di oro realmente depositato nei caveau certificati dell’exchange, riducendo la distanza tra il prezzo finanziario e quello del metallo disponibile sul mercato. Questa impostazione è coerente con la strategia cinese di attribuire all’oro una funzione monetaria e patrimoniale, più che esclusivamente speculativa.
L’internazionalizzazione dello yuan passa anche dall’oro
Negli ultimi due anni la strategia dello Shanghai Gold Exchange ha assunto una dimensione geopolitica.
Pechino sta cercando di internazionalizzare il renminbi utilizzando anche il mercato dell’oro. Il benchmark dello SGE, espresso in yuan, rappresenta infatti un’alternativa concreta al tradizionale fixing in dollari. Più aumenta il numero di operatori internazionali che utilizzano questo riferimento, maggiore diventa il ruolo della valuta cinese nel commercio delle materie prime.
L’obiettivo non è sostituire il dollaro nel breve periodo, ma costruire un sistema multipolare nel quale il renminbi diventi una valuta di riferimento anche per le riserve auree e per il regolamento delle transazioni internazionali.
La nuova strategia: aprire il mercato al mondo
L’ultima evoluzione dello Shanghai Gold Exchange non riguarda soltanto il mercato cinese.
Nel 2025 e nel 2026 lo SGE ha intensificato l’apertura verso gli operatori internazionali attraverso nuovi membri esteri, accordi con grandi istituzioni finanziarie e soprattutto mediante una crescente integrazione con Hong Kong. L’iniziativa più significativa è rappresentata dal programma Delivery Connect, che permette di facilitare la consegna fisica dell’oro tra Hong Kong e lo Shanghai Gold Exchange, accompagnato dalla creazione di una piattaforma di clearing dedicata ai metalli preziosi.
Non si tratta di una semplice innovazione tecnica.
Per la prima volta viene costruita un’infrastruttura che consente agli operatori internazionali di negoziare e regolare oro fisico all’interno di un ecosistema finanziario sempre meno dipendente dai circuiti tradizionali dominati dall’Occidente.
Un mercato sempre più autonomo
Parallelamente, la People’s Bank of China continua ad aumentare le proprie riserve auree, mentre gli investitori cinesi mostrano una domanda strutturalmente elevata. Anche gli ETF sull’oro quotati in Cina stanno registrando livelli record di patrimonio gestito, contribuendo ad aumentare la liquidità dell’intero ecosistema finanziario nazionale.
In pratica, la Cina sta costruendo un mercato completo:
benchmark nazionale;
borsa specializzata;
sistema di clearing;
rete internazionale di caveau;
crescente partecipazione di investitori esteri;
forte sostegno della banca centrale.
È una strategia verticale che mira a controllare tutte le fasi della filiera finanziaria dell’oro.
Le conseguenze sul mercato mondiale
L’effetto di queste trasformazioni potrebbe essere molto più importante di quanto appaia oggi.
Finora il prezzo internazionale dell’oro è stato fortemente influenzato dalle dinamiche speculative dei mercati finanziari occidentali. Se però una quota crescente degli scambi inizierà a concentrarsi su mercati caratterizzati dalla consegna fisica e denominati in yuan, il processo di formazione del prezzo potrebbe diventare meno dipendente dai futures negoziati a New York.
Non significa che Londra e il Comex perderanno improvvisamente il loro ruolo, ma la loro capacità esclusiva di determinare il prezzo potrebbe progressivamente ridursi.
Inoltre, molti Paesi emergenti osservano con interesse questo modello. Le tensioni geopolitiche degli ultimi anni e il crescente utilizzo delle sanzioni finanziarie hanno spinto diverse banche centrali a ricercare sistemi di pagamento e di regolamento alternativi al circuito dominato dal dollaro. In questo contesto lo Shanghai Gold Exchange rappresenta non solo una borsa merci, ma uno strumento di politica economica e monetaria.
Una sfida destinata a durare
Anche le recenti misure di gestione del rischio adottate dallo SGE, come l’adeguamento dei margini e dei limiti di oscillazione dei prezzi nei periodi di elevata volatilità, mostrano la volontà dell’istituzione cinese di consolidare la propria credibilità internazionale e garantire la stabilità del mercato.
La sfida tra Oriente e Occidente, dunque, non riguarda più soltanto chi acquista più oro. Riguarda soprattutto chi stabilisce le regole del mercato.
Se Londra e New York continuano a rappresentare il cuore della finanza dell’oro “cartaceo”, Shanghai sta costruendo il centro mondiale dell’oro fisico. La differenza non è solo tecnica: è strategica. Controllare il luogo in cui il metallo viene negoziato, custodito, consegnato e prezzato significa acquisire un’influenza crescente sull’intero sistema finanziario internazionale.
Nei prossimi anni il mercato dell’oro potrebbe quindi non essere più governato da un unico centro di potere, ma da due modelli profondamente diversi: quello occidentale, fondato sulla finanza dei derivati, e quello cinese, basato sul possesso fisico del metallo, sull’internazionalizzazione dello yuan e su un’infrastruttura di mercato sempre più autonoma. Ed è proprio in questa competizione silenziosa che si giocherà una delle partite economiche più importanti del prossimo decennio.







Commento all'articolo